

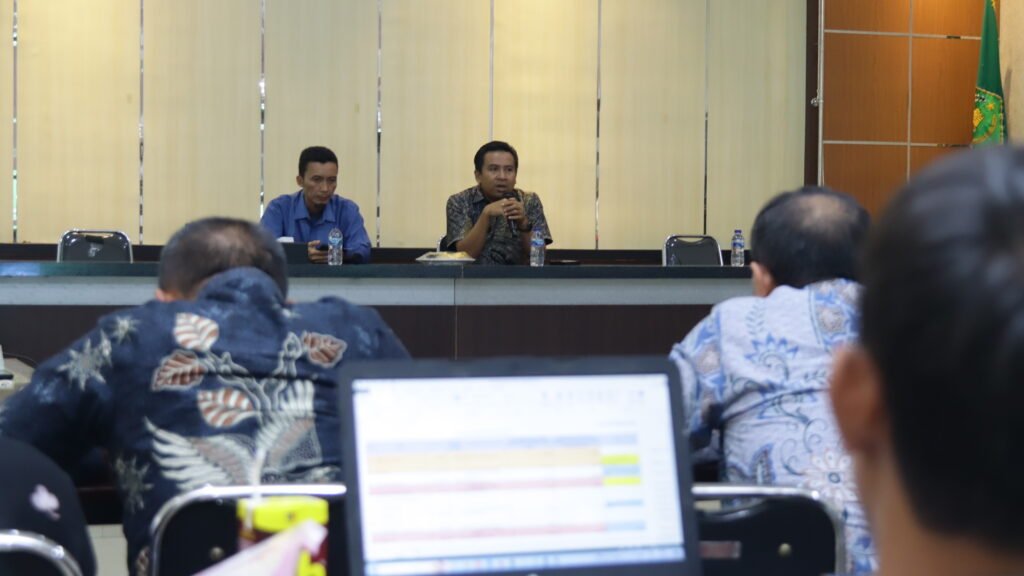
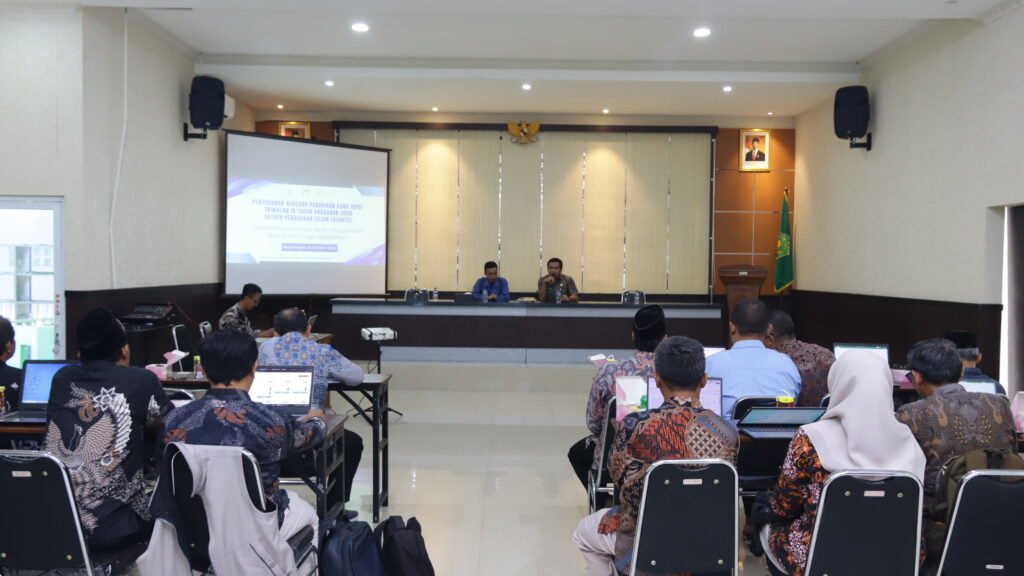
Majalengka (KEMENAG) – Perencanaan yang tepat menjadi salah satu kunci dalam memastikan pengelolaan anggaran negara dapat dilaksanakan secara efektif, efisien, dan dapat dipertanggungjawabkan. Hal tersebut menjadi perhatian dalam kegiatan Penyusunan Rencana Penarikan Dana (RPD) Triwulan IV Tahun Anggaran 2026 Satuan Kerja Pendidikan Islam Kantor Kementerian Agama Kabupaten Majalengka yang digelar di Aula Kemenag Majalengka, Rabu (23/9/2026).
Kegiatan yang mengusung tema “Tepat Perencanaan, Bijak Penggunaan, Bersih Pertanggungjawaban” tersebut dihadiri Kepala Subbagian Tata Usaha Kemenag Majalengka Dr. H. Heru Hoerudin, M.Ag., Analis Pengelola Keuangan (APK) APBN H. Asep Yana Nurul Bayan, S.H.I., serta diikuti kepala Madrasah Ibtidaiyah Negeri (MIN) dan operator dengan jumlah peserta sebanyak 14 orang.
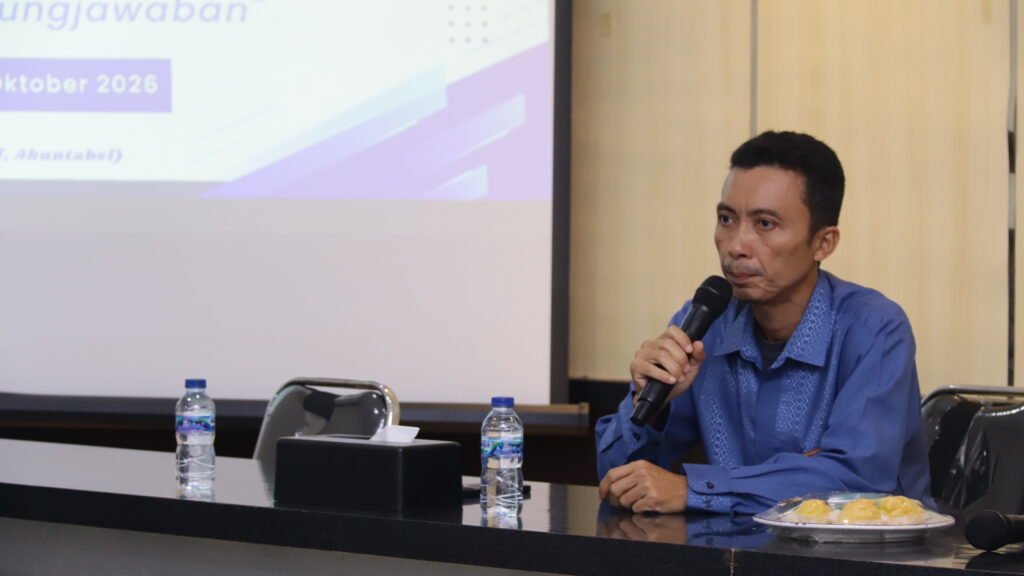
Dalam pembukaan acara, Asep Yana Nurul Bayan menyampaikan bahwa penyusunan RPD Triwulan IV ini merupakan langkah krusial mengingat saat ini sudah berada di penghujung triwulan III. Periode triwulan IV merupakan masa penentu bagi pencapaian kinerja anggaran. Ia berharap penyusunan dapat terlaksana secara tepat, dipertahankan sesuai rencana pengembangannya, serta terhindar dari pergeseran atau kesalahan pagu jenis belanja.
Dalam sambutan dan arahannya, Heru Hoerudin menegaskan bahwa menjelang akhir tahun anggaran, pengelolaan dan pelaksanaan anggaran menjadi bagian penting yang harus mendapatkan perhatian serius. Setiap satuan kerja perlu memastikan pelaksanaan anggaran berjalan sesuai dengan perencanaan yang telah disusun.
Menurut Heru, terdapat tiga kata kunci yang harus menjadi pijakan seluruh komponen pengelola keuangan, yaitu transparansi, akuntabilitas, dan efisiensi. Ketiga prinsip tersebut harus dipahami dan diterapkan oleh seluruh pihak yang terlibat dalam tata kelola keuangan, mulai dari Kuasa Pengguna Anggaran (KPA), Pejabat Pembuat Komitmen (PPK), Pejabat Penandatangan Surat Perintah Membayar (PPSPM), bendahara, hingga kepala satuan kerja.
“Transparansi merupakan hal mutlak dalam tata kelola keuangan negara karena anggaran yang dikelola dilindungi oleh undang-undang. Keterbukaan informasi wajib diterapkan, baik kepada publik secara eksternal melalui publikasi pengalokasian dana BOS, pihak instansi vertikal atau aparat pengawas internal pemerintah (APIP), hingga pengawas madrasah,” ujar Heru.
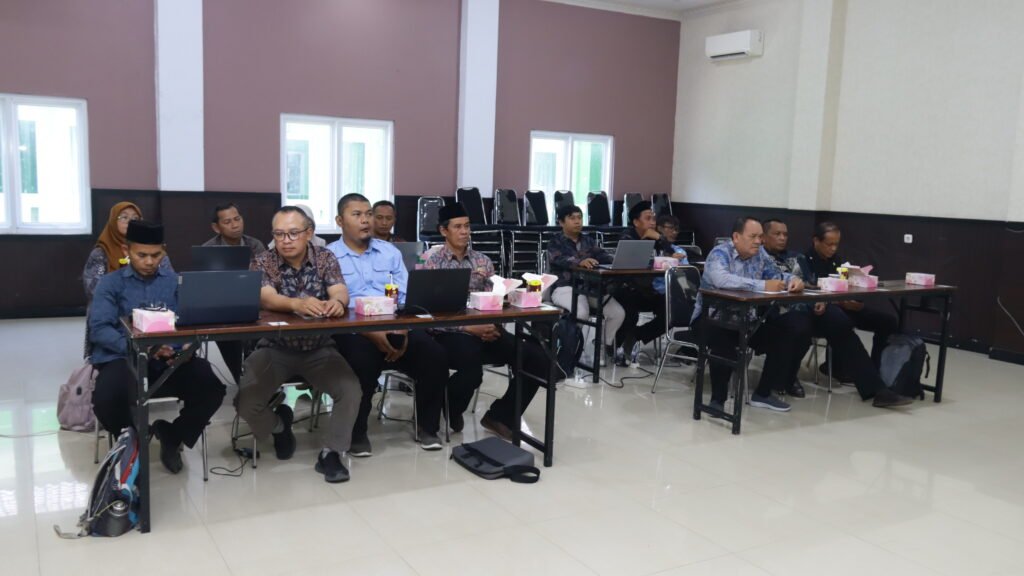
Ia juga mendorong agar informasi mengenai anggaran madrasah dapat dipahami oleh unsur internal lembaga sehingga terbangun keterbukaan dan kebersamaan dalam pelaksanaannya. Menurutnya, komunikasi internal yang baik menjadi bagian penting dalam menjaga kepercayaan sekaligus memastikan pengelolaan anggaran berjalan secara sehat.
Selain transparansi, Heru menekankan pentingnya efisiensi dalam penggunaan anggaran. Setiap satuan kerja diminta mampu menentukan skala prioritas sehingga anggaran benar-benar diarahkan pada kebutuhan yang memberikan manfaat terbesar bagi peningkatan mutu layanan pendidikan.
“Gunakan anggaran sesuai dengan skala prioritas, intinya. Jangan sampai kebutuhan yang kurang penting justru mengalahkan kebutuhan yang lebih utama,” pesannya.
Efisiensi, menurutnya, bukan sekadar mengurangi pengeluaran, tetapi memilih penggunaan anggaran yang tepat guna dan memberikan manfaat optimal. Karena itu, madrasah didorong untuk mengalokasikan anggaran pada program-program yang benar-benar mendukung peningkatan mutu dan prestasi peserta didik.
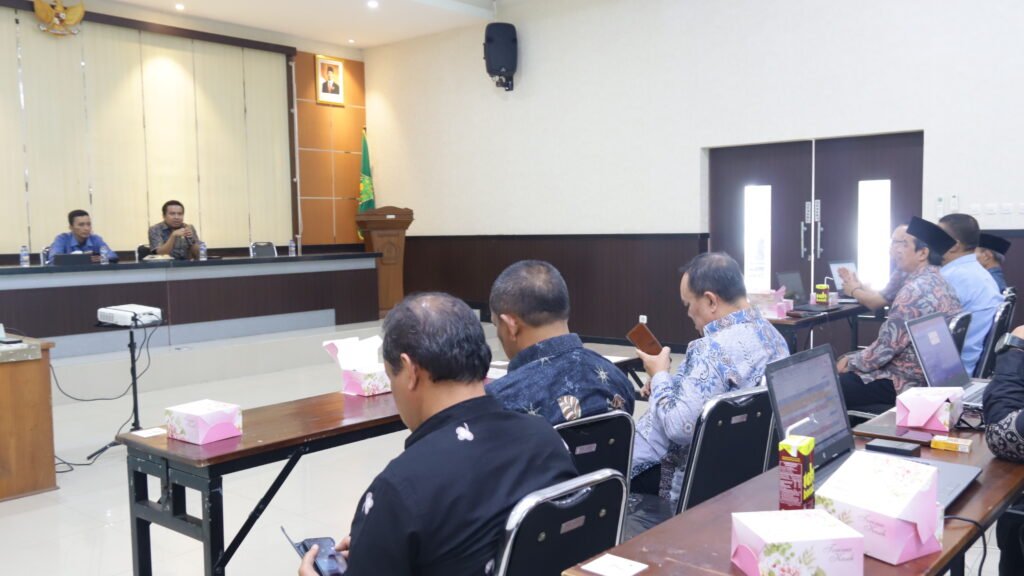
Prinsip berikutnya adalah akuntabilitas. Heru mengingatkan bahwa setiap rupiah uang negara harus dapat dipertanggungjawabkan sesuai dengan peraturan perundang-undangan. Pengeluaran anggaran harus berdasarkan kebutuhan yang sebenarnya, sesuai dengan akun belanja, dan dilengkapi dengan dokumen pertanggungjawaban yang memadai.
“Pelaksanaan sebuah rapat yang menggunakan anggaran negara harus dilengkapi berbagai dokumen pendukung, mulai dari undangan, daftar hadir, dokumentasi kegiatan, notula atau hasil rapat, hingga bukti transaksi. Kelengkapan tersebut merupakan bagian dari mekanisme pertanggungjawaban penggunaan uang negara,“ tegas Heru.
Dalam kesempatan itu, Heru turut mengapresiasi kinerja pengelolaan anggaran di lingkungan Madrasah Ibtidaiyah. Ia meminta capaian yang telah diperoleh dapat dipertahankan bahkan ditingkatkan hingga akhir tahun anggaran.
Menurutnya, penyusunan RPD memiliki posisi penting karena menjadi salah satu instrumen untuk menjaga kualitas pelaksanaan anggaran.
“RPD ini adalah kunci juga dalam pengelolaan anggaran agar keuangan itu bisa dikelola dengan baik,” tegas Heru.
Ia menjelaskan, penyusunan RPD dapat membantu satuan kerja melaksanakan kegiatan sesuai dengan waktu yang telah direncanakan. Terlebih, berbagai kegiatan di madrasah pada dasarnya telah memiliki kalender yang relatif jelas sehingga kebutuhan anggarannya dapat dipetakan sejak awal.
Perencanaan yang baik juga diperlukan agar pelaksanaan kegiatan dan penyerapan anggaran tidak menumpuk pada akhir tahun. Selain itu, RPD turut berperan dalam membantu menjaga stabilitas kas negara karena kebutuhan pencairan dana dari berbagai satuan kerja dapat diproyeksikan dan diperhitungkan secara lebih terukur.
Melalui penyusunan RPD Triwulan IV Tahun Anggaran 2026 tersebut, seluruh kepala MIN dan operator diharapkan semakin disiplin dalam merencanakan serta melaksanakan anggaran. Pengelolaan keuangan tidak hanya dituntut mampu mendukung terlaksananya program, tetapi juga harus memenuhi prinsip transparansi, efisiensi, akuntabilitas, tepat waktu, tepat guna, serta tepat sasaran.
Kontributor : Endang Mu’min


Komentar